Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Lees alles over wonen en lifestyle!
Lees alles over wonen en lifestyle!
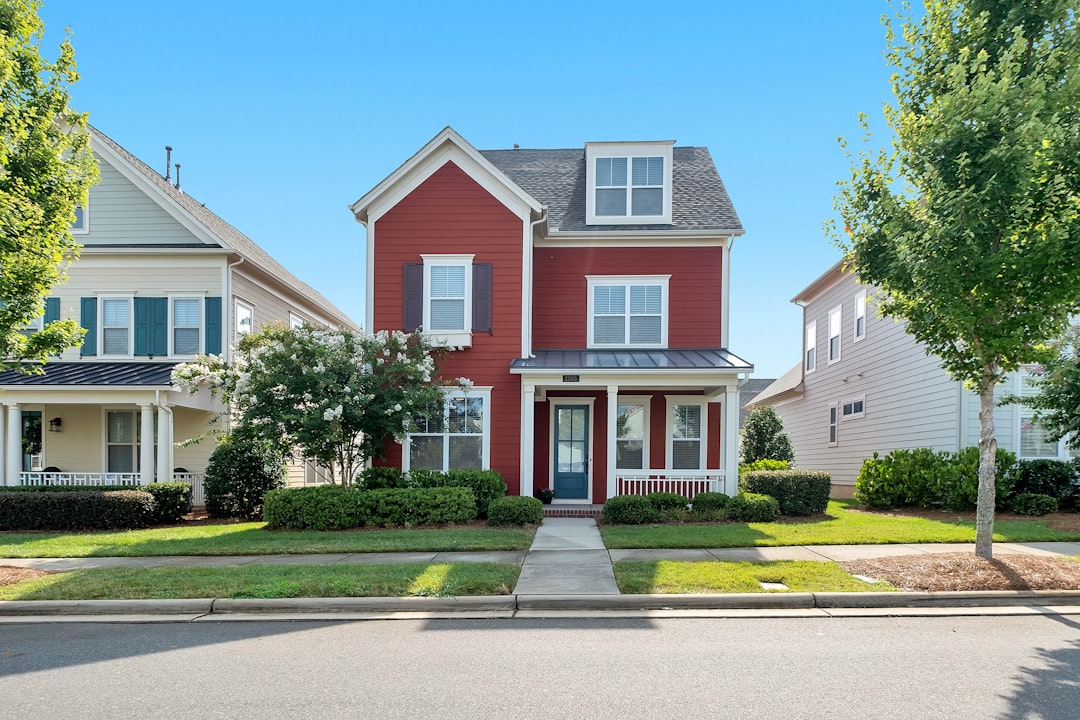
De keuken is versleten, de badkamer te krap of de zolder wacht al jaren op een goede indeling. Verhuizen hoeft daarvoor niet. Misschien kun je de overwaarde gebruiken om je huidige woning aan te passen. Daarvoor neem je wel extra schuld op je. Begin dus niet met het verdelen van de volledige overwaarde over je wensenlijst, maar onderzoek eerst wat financieel past.
Overwaarde is het verschil tussen de marktwaarde van je woning en de resterende hypotheekschuld. Is je huis bijvoorbeeld 400.000 euro waard en bedraagt de hypotheek nog 250.000 euro? Dan heb je op papier 150.000 euro overwaarde. Dat bedrag staat alleen niet op je rekening.
Je kunt het mogelijk beschikbaar maken door je hypotheek te verhogen of een tweede hypotheek af te sluiten. De geldverstrekker kijkt daarvoor naar je inkomen, financiële verplichtingen en de woningwaarde. Soms kan de verwachte waarde na de verbouwing meetellen. Daarvoor kan een taxatie nodig zijn.
Bepaal eerst welk extra maandbedrag je prettig kunt dragen. Houd daarbij rekening met andere plannen, zoals minder werken of eerder stoppen met werken. Een ruime overwaarde betekent niet automatisch dat er ook veel ruimte in je maandbudget zit.
Maak de plannen concreet voordat je financiering vergelijkt. Een badkamer vernieuwen is iets anders dan leidingen verplaatsen, muren doorbreken en tegelijk de verdieping opnieuw indelen. Vraag offertes waarin materiaal, arbeid en afwerking duidelijk zijn uitgesplitst. Reserveer ook geld voor tegenvallers die pas tijdens het werk zichtbaar worden.
Voor een kleine opknapbeurt kan spaargeld praktisch zijn, zolang er voldoende buffer overblijft. Bij grotere bedragen kan een hypotheekverhoging het onderzoeken waard zijn. Houd dan rekening met bijkomende kosten voor bijvoorbeeld advies, taxatie en eventueel een notaris. Door die kosten is een hypotheek niet voor iedere klus de voordeligste oplossing.
Een gesprek over hypotheekadvies geeft inzicht in de mogelijkheden voor jouw situatie. Laat niet alleen de rente en maandlasten vergelijken, maar ook de totale kosten over de looptijd. Vraag bovendien wat er met je bestaande hypotheek gebeurt: voor een extra leningdeel kunnen andere rentevoorwaarden gelden. Neem je hypotheekgegevens, inkomensinformatie en verbouwingsoffertes mee. Daarmee kan de adviseur veel gerichter rekenen.
De rente over een extra lening voor onderhoud of verbetering van je eigen woning kan onder voorwaarden aftrekbaar zijn. Voor een nieuw leningdeel geldt doorgaans dat je dit binnen dertig jaar minimaal annuïtair of lineair moet aflossen. Ook moet je kunnen aantonen waaraan het geld is besteed. Bewaar daarom offertes, facturen en betaalbewijzen.
Een nieuwe keuken of vast ingebouwde badkamer is daarbij iets anders dan een losse bank of eettafel. Voor geld dat je leent voor losse meubels geldt geen hypotheekrenteaftrek. Laat bij een combinatie van verbouwen en inrichten duidelijk vastleggen welk bedrag waarvoor wordt gebruikt.
Reken ten slotte niet op een waardestijging die precies gelijk is aan de rekening van de aannemer. Een verbouwing kan je woning aantrekkelijker maken, maar persoonlijke smaak laat zich niet altijd terugverdienen. Kies daarom vooral verbeteringen waarvan je dagelijks profiteert. Een handige keuken of warme werkkamer kan veel waard zijn, ook zonder dat iedere uitgegeven euro terugkomt bij verkoop.
Afbeelding: foto van Zac Gudakov via Unsplash.